FONZİ REZALETİNİ ANLAMAYA YÖNELİK ORTAYA KARIŞIK SORULAR
Piyasanın içinden ve aynı zamanda bir nebze akademide yer alan biri olarak Fonzi rezaletine ilişkin açıklamalarımı genel resimden başlayarak, yani temel kavram ve tanımları açıklayıp ilgili finansal yapı ve ürünlerin yasal çerçevesini ve uygulamada birbirleriyle nasıl bir ilişkisel bütünlük içerisinde çalıştıklarını ortaya koyarak yapmayı tercih ederim. Ancak içinde bulunduğumuz, tabiri caizse, yangın anında insanların daha hızlı anlamak ve yanıt almak istedikleri aşağıdaki “ortaya karışık sorulara” yanıt vermeye çalışmanın bu aşamada daha öncelikli olduğunu düşünüyorum:
- Finansal okur-yazarlıkla bu Fonzi rezaletinin ilişkisi nedir?Diğer bir deyişle, ülkemizde finansal okuryazarlık yüksek olsa, bu olaydamağdur sayısı daha az olur muydu, mağduriyet azalır mıydı?Paralarını yatırım fonlarına yatıranlar, bu fonları ve fonların yöneticilerini ne derece incelemeliydiler?
Finansal okuryazarlık, ülkemizde çok konuşulan ve fakat, kanatimce, kayda değer gelişme kaydedilemeyen bir konu; ülke gündeminden ekonomik ve finansal sorunlar eksik olmadığı için halk genelinde ekonomik ve finansal tabirlere bir kulak dolgunluğu bulunmakla birlikte bunların büyük resimde yerli yerine oturtulamadığını ve doğru düzgün tartışılamadığını gözlüyorum.
Yatırım fonları, SPK’nın kuruluş ve faaliyetine izin verdiği portföy yönetim şirketleri (PYŞ’ler) tarafından yine çeşitli bireysel lisanslara ve belli süre deneyime sahip (portföy yöneticileri, risk yöneticileri, iç kontrol yetkilileri ve müfettişler gibi) profesyoneller eliyle yönetilmektedir. Hattâ bu şirketlerin, yatırımcılara karşı olası çıkar çatışmalarını önlemek amacıyla fonlardaki varlıkları muhafaza eden bağımsız saklama kuruluşu (bir banka ya da geniş yetkili aracı kurum) ve fonların finansal raporlarını (yılda iki kez) denetleyen bağımsız denetim kuruluşları da sisteme güven sağlamaktadır. Bu bağlamda, genel yatırımcıya açık yatırım fonları, herhangi bir finansal okuryazarlığı bulunmayan yatırımcıların dahi güvenle yatırım yapmaları için tasarlanmış araçlardır. Dolayısıyla genel yatırımcının, meselâ bir para piyasası fonunu ya da bu fonu kurup yöneten PYŞ’yi ayrıntılı incelemesi gerekmez.
Biz yıllardır genel (küçük) yatırımcılara, piyasada tekil bir yatırım aracına yatırım yapmaktansa o yatırım aracı ailesine (varlık sınıfına) ilişkin bir yatırım fonuna yatırım yapmalarını öneriyoruz. Örneğin küçük bir tasarrufunuzu tahvilde değerlendirerek sabit bir faiz geliri elde etmek istediğinizi düşünelim: (1) Hangi tahvili almanız gerektiğini araştırmanız gerekecek. (2) Tasarrufunuzun, en az o tahvili almak için gerekli alt limit tutarında olması gerekecek. (3) Tahvili aldıktan sonra vadesini beklemeniz gerekecek. (4) Piyasa beklentilerini takip etmeniz ve meselâ faizlerin yükselmesi bekleniyorsa tahvili vadesinden önce satmayı değerlendirmeniz gerekecek. (5) Tek bir tahvile yatırım yapmış olduğunuz için riskinizi yeterince dağıtmamış olacaksınız. Oysa aynı tutarı bir borçlanma araçları yatırım fonuna yatırsanız (1) bir tahvil portföyüne yatırım yapmış ve riski dağıtmış olacaksınız, (2) fon yöneticileri piyasayı sürekli takip ettikleri için yerine göre çeşitli tahvilleri alıp satarak portföyün getirisini yüksek tutmaya çalışacak, (3) herhangi bir tahvilin vadesini beklemeniz gerekmeyecek çünkü yatırım fonunu (T+1 gibi) çok daha kısa sürede satıp nakde dönebileceksiniz, (4) üstelik herhangi bir alt limite tâbi olmadan, 1 TL ile dahi fona yatırım yapabileceksiniz ve (5) hangi tahvili almanız gerektiğini araştırmanız gerekmeyecek çünkü fon yöneticileri bunu sizin yerinize profesyonelce yapıyor olacak.
Benzer şekilde tasarrufunu Borsa İstanbul’da değerlendirmek isteyen genel yatırımcıya da yatırım fonlarını öneririz çünkü piyasalardaki genel makroekonomik gelişmeleri ve bunların Borsa’da halka açık 600’den fazla şirketin finansal performansına olası etkilerini izleyip değerlendirmek, genel (küçük) yatırımcılardan beklenemez. Oysa bu, yatırım profesyonellerinin bilfiil işidir. Elbette işini çok iyi yapan, iyi yapan ya da zaman zaman başarılı olamayan profesyoneller ve PYŞ’ler olabilir.
Lakin bile isteye mevzuata aykırı işlem yapan, yatırımcıları kandıran, piyasaları dolandıran profesyoneller ve bunu kurumsal olarak yapan PYŞ’ler varsa, bu, suç alanına girer. Suç alanına girildiğinde ise yukarıda yaptığımız açıklama artık geçerli olamaz. Diğer bir deyişle, konumuz Fonzi rezaletinde, yatırımcı sayısı itibariyle çoğunluğun bulunduğu genel yatırımcıya açık para piyasası, katılım ya da hisse senedi fonlarında, finansal okuryazarlığı en üst seviyede olan yatırımcıların dahi mağdur olması pekâlâ mümkündür.
Öte yandan yatırım tutarı itibariyle çoğunluğun bulunduğu serbest fonlar için aynı şeyi söylemek pek doğru olmayacaktır. Herşeyden önce serbest fonlara yalnızca nitelikli yatırımcılar yatırım yapabilir. Nitelikli yatırımcıların da yatırım yaparken gerek bilgi düzeyi, gerek işlem deneyimi, gerekse finansal varlıkları itibariyle ilgili riskleri ölçüp alabilecekleri varsayılır ve bu itibarla düzenleyici kurumların genel yatırımcıları korumaya yönelik birtakım düzenlemelerinin dışında bırakılırlar. Nitelikli yatırımcı tanımı 2013 yılında SPK mevzuatına eklenmiştir. Yatırım kuruluşlarının, nitelikli yatırımcıyı tanımlamak için kullandığı temel ölçüt, o tarihte 1 milyon TL (yaklaşık US$500.000) olarak belirlenen asgari finansal varlık tutarı olagelmiştir. Nitelikli yatırımcıyı tanımlayan bu asgari finansal varlık tutarı, 12 yıl boyunca (mevzuattaki hemen her rakamsal sınır her yıl en az enflasyon oranında yükseltilirken), 19.12.2025 tarihine kadar 1 milyon TL (o tarihte yaklaşık US$23.000) olarak sabit tutulmuş ve bu tarihte 10 milyon TL (yaklaşık US$230.000) tutarına yükseltilmiştir.
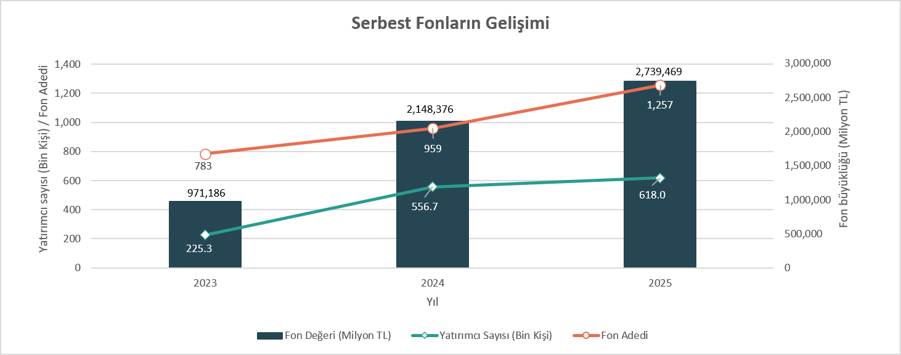
Görüldüğü üzere, nitelikli yatırımcı olmak, yıllar içerisinde TL’nin USD bazında değer kaybetmesi ve yüksek seyreden enflasyon dolayısıyla özellikle son yıllarda oldukça kolaylaşmıştır. Bir anlamda esasen risk kapasitesi itibariyle “genel” (küçük) sayılabilecek yatırımcılar da, düşük (US$23.000) kalan ölçütün verdiği imkânla ve belki bazı serbest fonlardaki yüksek getirilerin cazibesine kapılarak bu fonları satın alabilmek için, kendilerini “nitelikli” yatırımcı olarak tanımlatmışlardır. Nitekim serbest fonlardaki gerek yatırımcı sayısının, gerekse TL bazında fon büyüklüğünün 2023’ten 2025 sonuna yaklaşık üç katına (USD bazında fon büyüklüğünün iki katına) yükseldiğini görüyoruz.
Bu arada genel olarak bu Fonzi rezaleti bir yıl önce tespit edilip eyleme geçilmiş olsaydı, yatırımcı sayısı yaklaşık 3.5 kat, fonlardaki büyüklük de 5 kat daha az olacaktı (Hesaplama, tasfiyeye konu 131 fondaki yatırımcı sayısının ve toplam fon büyüklüğünün 30.09.2025 tarihindeki değerleriyle karşılaştırılarak yapılmıştır).
- Serbest fonların TEFAS’a açılması yanlış mıydı?
SPK’nın yoğun ve kararlı çalışmasıyla, yatırım fonlarının tek bir merkezi dijital platform üzerinden şeffaf, güvenli ve erişilebilir şekilde alınıp satılmasını sağlamak amacıyla 09.01.2015 tarihinde devreye alınan TEFAS; portföy yönetimi sektörümüz için son derece başarılı, belki de dünyaya örnek, devrimsel bir geliştirme olmuştur. Bu itibarla kişisel kanaatim, tüm yatırım fonlarının TEFAS’ta bulunması ve böylece tüm yatırım kuruluşları üzerinden erişilebilir olması gerektiği yönündedir. Serbest fonların da burada bulunması, genel yatırımcıların bu fonlara doğrudan erişimi olduğu anlamına gelmez; serbest fonlara yatırım yapabilmek için sistemde (nihai olarak Merkezi Kayıt Kuruluşu (MKK) nezdinde) nitelikli yatırımcı olarak tanımlı olmak gerekir. Dolayısıyla serbest fonların TEFAS’a açılmış olmasının, konumuz Fonzi rezaletinin büyüklüğüne bir katkısı olmamıştır.
Yeri gelmişken serbest fonları, gerçekten “nitelikli” yatırımcılarla sınırlı tutabilmek için bir iki öneride bulunmak isterim:
(1). Nitelikli yatırımcı olmak için gerekli finansal varlık ölçütü, yeniden, ilk tanımlandığı zamanki US$500.000 karşılığı seviyesine, yani 25 milyon TL’ye yükseltilebilir ve bu rakam her yıl en az yeniden değerleme oranında artırılabilir. (2). Serbest fonlara girmek için asgari bir tutar (minimum ticket size) belirlenebilir. Serbest fonların alt türleri bazından farklılaştırılabilecek olmakla birlikte bugün için meselâ 1 milyon TL gibi bir alt sınır, serbest fonlara genel (küçük) yatırımcı ilgisini epeyce azaltacaktır. (3). Serbest fonlarda asgari kalış süresi (lock-in period) şartı getirilebilir. Yine serbest fonların alt türleri bazından farklılaştırılabilecek olmakla birlikte en az T+15 günlük bir çıkış süresi belirlenebilir. (4). Sektör, serbest fonlarda giriş ve çıkış komisyonları ve hattâ performans ücreti uygulamalarını devreye alabilir. Bu ilave maliyetler de küçük tutarlarla yatırımları caydırıcı olacaktır.
- Para piyasası fonları nasıl zarar edebilir?
“Zarar etme”den kasıt, fona belli bir tarihte giren yatırımcının, fondan çıkış (itfa) talimatı verdiğinde, fonun birim fiyatının, fona girdiği fiyatın altına düşmesi dolayısıyla uğrayacağı kayıptır.
Para piyasası fonları (PPF’ler), mevduat alternatifi sermaye piyasası araçlarıdır. Temel olarak mevduata, repoya, vadesine en fazla 184 gün kalan sabit getirili menkul kıymetlere yatırım yaparlar ve tüm portföyün ağırlıklı ortalama vadesi 45 günü geçemez. Bu itibarla faiz benzeri sabit getiri hedeflerler ve değer düşüklüğü yaşamaları beklenmez. Bununla birlikte aşağıdaki dört potansiyel sebep, PPF’lerin değer düşüklüğüne sebep olabilir (tam da aynı sebeplerin, PPF’lerin mevduattan daha yüksek getiri sağlamalarına olanak verdiğini de unutmamak gerekir):
(1) Kredi kullanımı (2) Özel sektör tahvil ve bono yatırımları (3) Devlet tahvili tutma zorunluluğu (4) Pay repo işlemleri
(1) PPF’ler, fon toplam değerinin %10’unu geçmemek üzere kredi kullanabilir (II-52.1 sayılı Yatırım Fonlarına İlişkin Esaslar Tebliği 21. maddesi). Bu imkân, bir kaldıraç etkisinden ziyade gerektiğinde fona likidite sağlanması amacıyla getirilmiştir. Bir PPF, gelen itfa (fondan çıkış) taleplerini, varlıklarını satarak karşıla(ya)mayıp kredi kullanabilir. Bu durumda fona bir kredi faizi maliyeti gelecektir. Bir sonraki itfaya kadar portföydeki mevcut varlıklar, kullanılan kredi faizinden daha yüksek bir getiri sağlayamazsa, fonun birim değeri düşer ve bir sonraki fondan çıkan yatırımcı, kredi faizi dolayısıyla daha düşük bir fiyattan fondan çıkmak durumunda kalabilir.
(2) PPF bir özel sektör borçlanma aracına (ÖSBA) yatırım yaptığında, esasen bir kredi riski alır. Yatırım yapılan ÖSBA vadesinde geri ödenmezse PPF’nin portföy değeri düşer. Maalesef sektörde zaman zaman geri ödenemeyen ÖSBA’larla karşılaşılmıştır.
(3) PPF’lere 28.02.2025 tarihi itibariyle fon toplam değerlerinin asgari %10’u kadar devlet iç borçlanma senetleri (DİBS) tutma zorunluluğu getirilmiştir. Devlet, bu yolla, bir anlamda mevduattaki zorunlu karşılık gibi bir uygulamayı yatırım fonlarına da getirmiş ve iç borçlanmasına ilave kaynak yaratmıştır. Bir PPF, itfa taleplerini karşılamak amacıyla DİBS satmak zorunda kalabilir ve vadesinden önce satmak durumunda kaldığı DİBS’ler de meselâ piyasa faiz oranları yükseldiği için değer düşüklüğüne uğramış olabilir. Bu satış dolayısıyla PPF zarar edebilir.
(4) Pay repo işlemleri ise konumuz Fonzi rezaletinde PPF’lerin değer düşüklüğü yaşamasının temel sebebidir. Esasen para piyasası fonlarında vadeye kalan gün sayısı hesaplanamayan varlıklar fon portföyüne dahil edilemez (II-52.1 sayılı Yatırım Fonlarına İlişkin Esaslar Tebliği 20. maddesi). Bu hüküm gereği PPF’ler ters repo yaparken de yalnızca vadesi belli olan menkul kıymetler (yani DİBS ve ÖSBA) kullanırlardı; zirâ ters repodaki karşı taraf (geri alma taahüdüyle menkul kıymeti satan taraf), edimini yerine getiremediğinde, PPF, repoya konu menkul kıymeti portföyüne dahil etmek durumunda kalır ve mevzuat gereği de (vadesiz olduklarından) hisse senetleri portföye dahil edilemeyeceği için pay repo da yapılamaz sonucu çıkarılırdı. Ancak 2022 yılında piyasada bazı PPF’lerin pay repo yaptığı (ve bu sayede rakiplerinden daha yüksek getiriler sağladığı) belirlendi. Sanırım burada pay repo yapan PYŞ’lerin savı, her ne kadar repoya konu hisse senetlerinin bir vadesi olmasa da reponun kendisinin bir vadesinin olduğu, dolayısıyla PPF’nin ağırlıklı ortalama vade hesabında bu vadenin kullanılabileceği idi. SPK, önce, 11.01.2023 tarihli kararında pay repo işlemlerinin 28.04.2023'e kadar sonlandırılması için süre verdi. Ancak hemen sonra, 02.02.2023 tarihli kararıyla pay repo işlemlerine fon toplam değerinin %25'iyle sınırlı olmak üzere izin verdi (aşan oranlardaki pay reponun ilgili orana çekilmesi için de 30.09.2023 tarihine kadar süre verdi). Böylece pay repo gri alandan çıkıp mevzuata resmen girmiş oldu ve bir döngü başladı: Yapay fiyat oluşumuyla fiyatı yükseltilen hisse senetlerini ters repoya konu eden PPF’lerin getirisi arttı, artan getiriyi gören küçük yatırımcılar bu fonlara daha fazla ilgi gösterdi, böylece büyüyen PPF’ler daha fazla ters repo yapabildi ve ilgili hisse senetlerinin fiyatları daha fazla yükseltilebildi ya da yeni hisse senetlerinde yapay fiyat oluşumu yapılabildi...
- Yatırım fonlarına değil de doğrudan Borsa İstanbul’da fiyatları yapay olarak yükseltilen (manipüle edilen) hisse senetlerine yatırım yapanların mağduriyeti ne olacak? Onların fon yatırımcılarından farkı ne?
Bir önceki yazımızdaki (https://finvestech.com.tr/blog/portfoy-yonetimi-sektoru-2) 4. ve 5. tespitlerimizde belirttiğimiz üzere, Fonzi rezaletinin kök nedeni yapay fiyat oluşturma yoluyla piyasa dolandırıcılığıdır ve bu dolandırıcılığın büyüklüğü, esasen fiyat manipülasyonuyla oluşturulan balon kadardır. Bunu hesaplamak, bir suç tespiti demektir ve doğal olarak bu yazının kapsamı dışındadır. Hesaplama, denetleyici kurumların manipülasyona konu hisse senetlerini ve herbirindeki balonun ulaştığı en yüksek seviyeyi belirlemeleriyle ortaya çıkarılabilir. İşbu yazımız tarihi itibariyle (12.10.2026) manipülasyona konu hisse senetleri bir liste olarak açıklanmamış, bunlar işleme kapatılmamış ya da bu hisseler hakkında başka bir tedbire başvurulmamıştır.
Maalesef bu yatırımcıların mağduriyetinin giderilmesi konusunda bir çalışma yapıldığını bilmiyorum. SPK’nın geriye dönük bültenleri incelendiğinde, Sermaye Piyasası Kanunu (SPKn) 107. maddesinde düzenlenen piyasa dolandırıcılığına (manipülasyona) ilişkin pek çok kez tespit yapıldığını görebiliriz. Bu suçun hapis cezasının yanı sıra adli para cezası da vardır ve SPKn 107/1’de düzenlenen “işlem bazlı piyasa dolandırıcılığı”nda bu tutarın, suçun işlenmesi ile elde edilen menfaatten az olamayacağı hükme bağlanmıştır. Ancak tahsil edilen bu tutarların, mağdur olan yatırımcılara dağıtılması gibi bir uygulama yapılmamıştır.
Bu anlamda, yatırım fonları aracılığıyla yatırım yapmış olanlar, doğrudan Borsa İstanbul’da ilgili hisselere yatırım yapmış olanlara nazaran mağduriyetlerinin giderilmesi açısından bir nebze daha iyi konumdadır.
Piyasa dolandırıcılığı hakkında SPK’nın sayfasında kapsamlı bilgilendirme bulunmaktadır. (https://spk.gov.tr/yatirimcilar/sermaye-piyasasinda-piyasa-dolandiriciligi-manipulasyon)