Her şerde bir hayır vardır.
SON FİNANSAL REZALET1 (FONZİ2) IŞIĞINDA SERMAYE PİYASALARIMIZ
Her şerde bir hayır vardır.
Bundan önceki, ilk yazımı “Türk varlık yönetimi sektörünün sorunlarını analiz etmemiz, anlamamız ve çözmemiz gerekmektedir. Böylece bu sektör, Türk finansal piyasalarında bankacılıkla eşit derecede önemli bir paydaş konumunu kazanabilir ve Türk ekonomik büyümesinin çok ihtiyaç duyduğu desteği sağlayabilir.” diye bitirmiştim. Henüz Fonzi rezaleti ortaya saçılmamıştı.
Önce birkaç tespitle başlayalım:
- Bugünlerde yaşadığımız Fonzi, Sermaye Piyasası Kurumu’nun 1982 yılındaki kuruluşundan bugüne sermaye piyasalarımızda yaşanan en büyük finansal rezalettir. 17 Eylül’de tasfiye edilmesine karar verilen, 7 portföy yönetim şirketi (PYŞ) tarafından kurulup yönetilen 131 yatırım fonuna ilişkin tabloyu aşağıda paylaşıyorum (Kaynak: TEFAS, 17.09.2026 verileri).
| Fon türü | Fon adedi | Yatırımcı sayısı Adet | Yatırımcı sayısı % | Fon büyüklüğü TL | Fon büyüklüğü % |
|---|---|---|---|---|---|
| Para Piyasası | 9 | 244,335 | 48% | 357,958,025,062 | 30% |
| Serbest | 117 | 194,641 | 38% | 794,323,046,414 | 67% |
| Katılım | 3 | 19,893 | 4% | 12,308,503,752 | 1% |
| Hisse Senedi | 2 | 53,004 | 10% | 14,347,263,062 | 1% |
| Toplam | 131 | 511,873 | 100% | 1,178,936,838,290 | 100% |
| $24,264,300,307 |
Tasfiye edilen fon büyüklüğünün çoğu (%67’si), yalnızca nitelikli yatırımcıların yatırım yapabildiği serbest fonlardır. Yatırımcı sayısının büyük çoğunluğu (%62’si) ise (para piyasası fonları %48, hisse senedi fonları %10 ve katılım esaslı fonlar %4 olmak üzere) genel yatırımcıya açık fonlardadır.
- Tasfiye edilen fonları yöneten 7 PYŞ, tasfiye tarihi itibariyle yaklaşık US3.5 milyar büyüklüğünde 173 fon daha yönetmeye devam etmektedir; yani bu fonların kurucu ve yöneticiliği başka PYŞ’lere devredilmemiş ya da bu PYŞlerin yönetimine kayyum atanmamıştır.
| Fon türü | Fon adedi | Yatırımcı sayısı Adet | Yatırımcı sayısı % | Fon büyüklüğü TL | Fon büyüklüğü % |
|---|---|---|---|---|---|
| Serbest | 49 | 27,373 | 6% | 96,662,776,248 | 57% |
| Hisse Senedi | 16 | 104,449 | 21% | 4,550,499,989 | 3% |
| Altın | 6 | 15,594 | 3% | 2,291,698,798 | 1% |
| Değişken | 8 | 24,676 | 5% | 1,898,871,736 | 1% |
| Katılım | 4 | 4,366 | 1% | 454,300,882 | 0% |
| Borçlanma | 5 | 8,135 | 2% | 3,257,205,188 | 2% |
| Fon Sepeti | 6 | 17,111 | 3% | 3,250,018,998 | 2% |
| GSYF | 49 | 2,068 | 0% | 27,052,852,905 | 16% |
| GYF | 27 | 1,714 | 0% | 25,505,407,927 | 15% |
| Emeklilik Fonu | 3 | 288,794 | 58% | 4,312,554,727 | 3% |
| 173 | 494,280 | 100% | 169,236,187,398 | 100% | |
| $3,487,248,865 |
Yukarıdaki tabloda görüldüğü üzere, bu PYŞler; toplam 288.794 yatırımcısı olan 3 adet emeklilik fonu, 104.449 yatırımcısı olan 16 adet hisse senedi yatırım fonu, 27.373 yatırımcısı olan 49 adet serbest fon, 1.714 yatırımcısı olan 27 adet gayrimenkul yatırım fonu, vb. yönetmeye devam etmektedir.
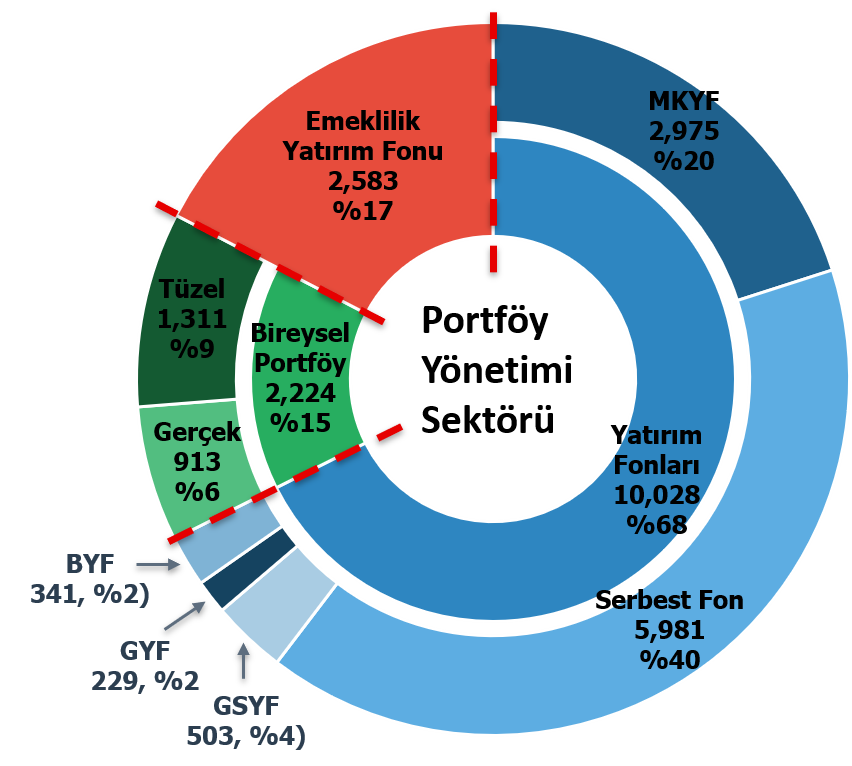
- Tasfiyeye konu rakam, sektördeki toplam yatırım fonları büyüklüğünün (10 trilyon TL ya da US$ 206 milyar) %12’si seviyesindedir. Sektörde yönetilen (emeklilik fonları, bireysel portföyler, GYF, GSYF ve BYF’ler dahil) toplam büyüklük (yaklaşık 15 trilyon TL ya da US$305 milyar) içerisinde ise %8 yer tutmaktadır. 17 Eylül itibariyle sektör büyüklüğünü aşağıdaki grafikte paylaşıyorum3.
Grafikten görüleceği üzere, portföy yönetimi sektörü;
- Emeklililik yatırım fonu (EYF) yönetimi,
- Yatırım fonları yönetimi ve
- Bireysel portföy yönetimi
olmak üzere üç tür portföy yönetmektedir. EYFler, emeklilik şirketleri tarafından kurulur ve bu şirketlerin anlaştıkları PYŞler tarafından yönetilir4. Yatırım fonlarını ise iki ana gruba ayırmak gerekir: (1) Genel yatırımcıya satılabilen fonlar (MKYF ve BYFler -piyasada, halk arasında bu fonlar için TEFAS fonları diye bir tabir de oluştu), (2) Yalnızca nitelikli yatırımcılara satılabilen fonlar (serbest fonlar, GYF ve GSYFler).
Sektörde özellikle son birkaç yılda serbest fonların ağırlığı hızla artmış ve %40 gibi oldukça yüksek bir paya ulaşmıştır.
- Rezaletin temeli, Fonzi tanımlamasında işaret edildiği gibi, finans tarihi kadar eski bir yöntemdir: Sermaye piyasası araçlarının fiyatlarını, değerlerini, arz ve taleplerini yapay olarak etkileme veya yatırımcıları yanıltma5. Yani bir varlığın fiyatını yapay olarak yükseltip piyasadaki diğer oyuncuları dolandırmak. Bunun İngilizce tabiri “pump and dump”; kelime çevirisi “şişir ve boşalt”, halk dili çevirisi “keriz silkeleme”. Burada “yeni”, “teknolojik”, “karmaşık”, “dahice(!)” bir dolandırıcılık söz konusu değil. Kök (temel) sorun^^6^^, Borsa İstanbul’da gerek birincil (yani halka açılmalarda), gerekse ikincil piyasada, yani her işlem günü alım-satım yapılan pay piyasasında fiyatları yapay olarak yükseltilmiş hisse senetleridir.
- Fiyatları yapay olarak yükseltilmiş hisse senetleri, yalnızca yatırım fonları içerisinde olmadığına göre, yani Borsa İstanbul Pay Piyasasında bu hisselere doğrudan yatırım yapan yerli ve yabancı yatırımcılar da bulunduğuna göre, Fonzi rezaletinin büyüklüğü, tasfiyeye konu edilen fonlardaki US$24 milyar ile sınırlı değildir, fiyat manipülasyonuyla oluşturulan balon kadardır. Bu balonun büyüklüğü ise manipülasyona konu tüm hisse senetlerinin ve manipülasyonun, yani balonun ulaştığı en yüksek seviyenin tespiti ile belirlenebilir.
- Yatırım fonu, bir malvarlığı portföyüdür, havuzudur. Bu havuzdaki varlıkların, yani hisse senetlerinin fiyatı yapay olarak şişirilince, havuzun, yani fonun toplam değeri de şişirilmiş olur. Dolayısıyla ilk bayrak kaldırması gereken yer, bu yapay fiyat oluşumuna (manipülasyona) sahne olan pazar yerinin yöneticisi, yani Borsa İstanbul’dur.
- Bu dolandırıcılığın sermaye piyasası kurumları (PYŞ) tarafından sermaye piyasası ürünleri (fonlar) ile yapılmış olması esasen tespiti kolaylaştırdığı gibi dolandırıcılar açısından yaptırımları da ağırlaştırır.
- Kolaylaştırır çünkü işlemler Borsa İstanbul’da anlık kaydediliyor; kimin hangi fiyattan hangi hisse senedini alıp sattığı belli. Yatırım fonu işlemleri, Takasbank’ın işlettiği Türkiye Elektronik Fon Alım Satım (TEFAS) platformunda gerçekleşiyor ve yatırım fonlarının katılma payları, Merkezi Kayıt Kuruluşu’nda (MKK’da) yatırımcı bazında tutuluyor. Yani hangi fonu, kimin, hangi fiyattan, ne zaman alıp sattığı belli. Ayrıca kamusal düzenleyici kurumlar dışında yatırım fonlarında yatırımcıları, PYŞ’nin olası hatalı işlemlerine ya da suistimaline karşı korumakla görevli bağımsız profesyonel hizmet sağlayıcı kuruluşlar da çeşitli kontrol işlevleri görür. Bunların en önemlisi, portföy saklama kuruluşudur, ki ancak SPK’dan saklama kuruluşu lisansı alan bir banka ya da geniş yetkili aracı kurum bu işlevi görebilir. Fonlar bağımsız denetime de tâbidir.
- Yaptırımları ağırlaştırır çünkü işlemler kendilerine çeşitli lisanslar verilen profesyoneller (portföy yöneticileri) tarafından, ayrıntılı (şu sıralar iki yıla yakın süren) bir inceleme sonucu verilen özel izinle kurulan şirketlerin (portföy yönetim şirketlerinin) yönettiği, yine düzenleyici kurum (SPK) tarafından herbiri ayrı izinle kurulan yatırım fonları içerisinde yapılıyor. İlk yaptırım, sayılan bu lisans ve izinlerin iptal edilerek artık bu kişi ve kurumların sektörde çalışmasının önlenmesi olabilir; bu, normal piyasa oyuncuları için göze alınamayacak kadar büyük bir yaptırımdır. Ayrıca meslekî güveni kötüye kullanarak dolandırıcılık yapılması, “nitelikli dolandırıcılık” suçuna girer.
- Esasen sermaye piyasaları mevzuatımız, 1981 yılındaki temel kanundan sonra 2012’de Avrupa Birliği (AB) ile uyum yasaları çerçevesinde yeniden düzenlenmiş ve ciddi değişikliklerle dünya standartlarına getirilmiştir. Bu değişikliklerin en önemlisi, olası çıkar çatışmalarını önlemek amacıyla, yatırım fonları kurup yönetme yetkisinin bankalar ve aracı kurumlardan alınıp yalnızca portföy yönetim şirketlerine verilmesi olmuştur. Bu yasal düzenleme, finansal aracılık sisteminin iki temel direğinden bir olan “portföy yönetimi sektörü”nün bankacılıktan ayrışması ve gelişmesi için bir dönüm noktası olmuştur. Geçen yaklaşık 15 yılda portföy yönetimi sektörümüz hem (emeklilik fonları, gayrimenkul ve girişim sermayesi yatırım fonları, katılım esaslı fonlar, vb.) yeni ürünlerle çeşitlenmiş, büyümüş, hem de (TEFAS’ın kurulması, MKK’da e-yatırımcı sisteminin açılması gibi) teknolojik olanaklarla güçlenmiştir.
- Gerek zorunlu bireysel lisanslar dolayısıyla, gerek (CFA gibi) uluslararası finansal sertifikalar ve gerekse lisansüstü eğitim sahipliği itibariyle portföy yönetimi sektöründe çalışan profili oldukça niteliklidir. Haziran 2026 verilerine göre PYŞ’lerdeki 2224 çalışanın %91’i üniversite (%65) ve üstü (yüksek lisans %26, doktora %2) diploma sahibidir. Sektörün %42’si 15 yıl üzeri deneyim sahibidir. Zirâ yapılan iş, niteliği itibariyle, bu yüksek eğitim ve deneyimi gerektirmektedir.
- Sektörde bu dolandırıcılık daha başladığı günlerde sektör paydaşları (PYŞ’ler, aracı kurumlar, portföy saklama kuruluşları, Borsa İstanbul, SPK, vd.) tarafından farkedilmiştir; sektörde iki yılı aşkın bir süredir konuşulmaktadır. Niitekim Türkiye Sermaye Piyasaları Birliği (TSPB) tarafından her yıl düzenlenen sermaye piyasaları kongresinin 2025 yılındaki 9.sunda düzenleyici kurum başkanı ve onun bağlı olduğu bakan tarafından da konuşmalarında dile getirilmiştir.
- Bir önceki yazımızda belirttiğimiz üzere, portföy yönetimi sektörünün gelişimi; küçük tasarrufların ekonomide üretken yatırımlara dönüşmesi, dolayısıyla ülkemizin (özellikle “sıcak para” tabir edilen kısa vadeli) yabancı yatırım bağımlılığından ve bunun doğurduğu kırılganlıktan kurtulması, hattâ bir finans merkezi olarak bölgesel güç dengelerinde yerini alabilmesi için bir gerekliliktir.
- Dünyada, özellikle gelişmiş ekonomilerde, bankacılık sektörü ve portföy yönetimi sektörü, finansal sistemden %50-%50 pay alırlar. Maalesef ülkemizin finansal sistem mimarisi bu anlamda sorunludur: Bankacılık, sistemde %90’dan fazla ağırlığa sahiptir (hattâ portföy yönetimi sektöründeki banka iştiraki PYŞ’lerin ağırlığını da gözönüne aldığımızda bu pay %95’i geçer -ve bu, ayrı bir yazının konusudur). Tüm finansal sektörlerde olduğu üzere ve daha fazlasıyla, portföy yönetimi sektörünün ana sermayesi, “güven”dir. Maaselef Fonzi rezaleti, zaten henüz çok küçük olan ve fakat ekonomik yapımızın sağlam bir şekilde büyümesi için yaşamsal önemi haiz portföy yönetimi sektörünün güven sermayesine ciddi hasar vermiştir.
Ancak her şerde bir hayır vardır. 2001 yılındaki bankacılık krizinin ardından “Bankacılık Sektörü Yeniden Yapılandırma Programı” ile bankacılık sistemimiz güçlendirildiği gibi bu Fonzi rezaleti vesilesiyle portföy yönetimi sektörümüz de yeniden yapılandırılabilir. İzleyen yazılarımda bu konudaki görüş ve önerilerimi kaleme almaya çalışacağım.
- “Skandal” kelimesinden daha Türkçe bulduğum için “rezalet” diyorum; aynı kelime. ↑
- Ponzi ve fon kelimelerinden hareketle türetilen bu ifade, bence de oldukça yerindedir. Zirâ çok eski bir finansal dolandırıcılık yöntemi olan Ponzi sisteminin yatırım fonları kullanılarak yapılan halidir. ↑
- MKYF: Menkul Kıymet Yatırım Fonu, GSYF: Girişim Sermayesi Yatırım Fonu, GYF: Gayrimenkul Yatırım Fonu, BYF: Borsa Yatırım Fonu ↑
- Bu noktada, emeklilik şirketinin, EYF yönetimini kendi grup şirketine vermesi, dolayısıyla yatırımcı emeklilerin olası en iyi yönetim hizmeti alma imkânından mahrum bırakılması gibi bir sektörel sorun vardır ve fakat bu, bir başka yazının konusudur. ↑
- 6362 sayılı Sermaye Piyasası Kanunu’nun 107. maddesindeki tanım. ↑
- Bunun yatırım fonları aracılığıyla da yapılması, para piyasası fonlarında “pay repo” yapılması, fonlardan çıkış taleplerinin karşılanabilmesi için kredi kullanılması gibi sorunlar, ikincildir. ↑